発表日時: 2026-08-22T02:00:00+09:00 / 最終確認: 2026-08-24T00:09:20+09:00。事実、検証結果、解釈、未確定事項を分けて記載しています。
これは公開情報を整理する教育目的の記事で、投資助言や特定銘柄の売買推奨ではありません。
対象:
オルカンを続けるか迷う人向けに、2026年8月23日時点の一次資料と再計算できるストレステストを示します。算出値は推奨配分や予測ではなく、生活予定・許容損失と現在の株式額の矛盾を探す比較ラインです。
この記事のポイント
- 比較ラインは、金融資産−守る資金と許容損失÷株式下落率の小さい方です。安全額や推奨配分ではありません。
- 1,000万円中600万円が株式、許容損失200万円の例では、50%下落時の損失は300万円。損失は許容額を100万円、株式額は比較ラインを200万円上回ります。
- 年齢や米国比率だけでなく、「いつ使うか」と「何円まで失えるか」を金額で確認します。
何が起きたか
8月22日、日本経済新聞が「『オルカン一択』再検討の時」を公開しました。無料公開部分では、オルカンが債券を含まないことと、3年前の10年国債利回りが0.5%前後だったとの言及まで確認できます。1 ただし、それだけでは自分が株式をいくら持てるかは分かりません。
本稿は会員限定本文の処方箋を根拠にせず、現在の株式額が家計の条件に収まるかを5つの値で点検します。
一次資料で確認できたこと
| 事実 | 2026年8月時点 | 計算との関係 |
|---|---|---|
| オルカン | 内外株式が主対象、原則為替ヘッジなし3 | 全資産ではなく世界株式 |
| MSCI ACWI | 2,460銘柄、米国63.55%、上位10銘柄24.21%2 | 地域分散しても株式全体は下がり得る |
| 最大ドローダウン | 月次ネットリターン・米ドル建てで58.38%2 | 60%条件を見る参考。将来予測ではない |
MSCIの58.38%は、2000年12月29日以降を観測期間とする月次ネットリターン(米ドル建て)の最大ドローダウンで、下落期間は2007年10月31日から2009年3月9日です。円換算オルカンの投資家実績とは一致しません。
投資家にとって何が変わるか
5つの値で比較ラインを作る
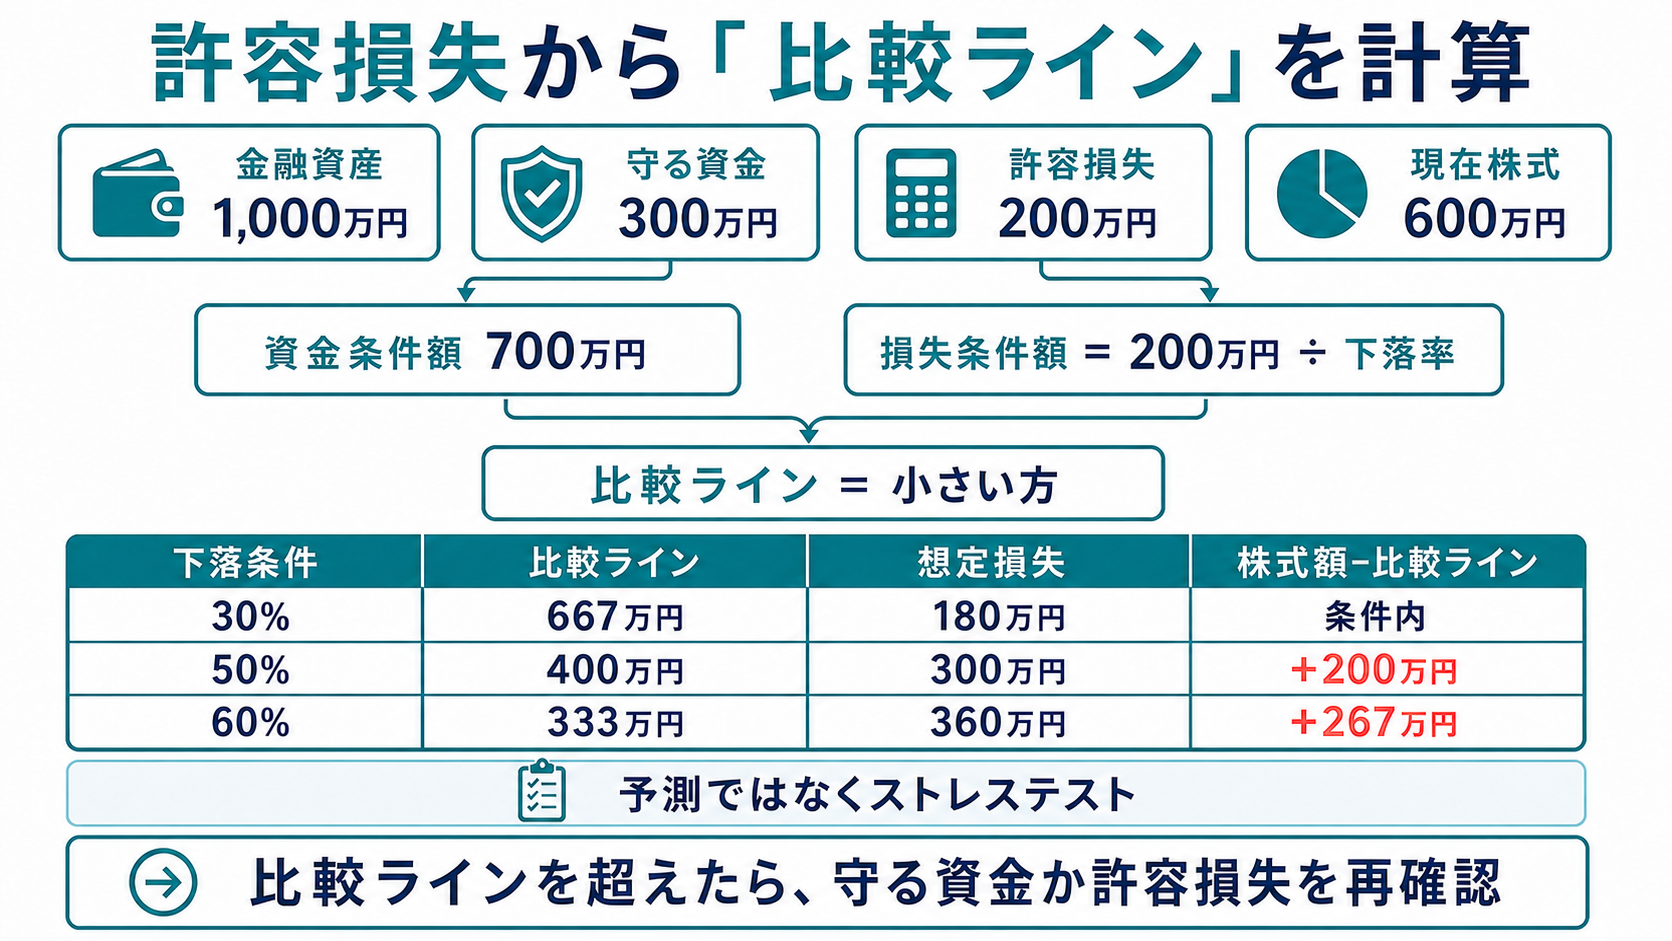
用意するのは、①金融資産、②日常・緊急・数年以内の支出に使う「守る資金」、③生活予定を変えずに受け止められる許容損失、④30%・50%・60%など複数の株式下落率、⑤現在の株式額です。
- 資金条件額=金融資産−守る資金。マイナスなら0とします。
- 損失条件額=許容損失÷株式下落率。
- 2つの小さい方を、ストレス条件上の比較ラインとします。
現在の株式額と比較ラインの差も計算します。比較ライン以下でも安全を意味せず、上回っても売却指示ではありません。
日本証券業協会も、日常資金と近く使う資金を預貯金、当面使わない資金を投資候補に分けています。5
1,000万円の例では、下落条件で結果が変わる
金融資産1,000万円、守る資金300万円、許容損失200万円、現在の株式額600万円とします。
| 下落条件 | 比較ライン | 現在株式の想定損失 | 許容損失超過額 | 株式額の比較ライン超過額 |
|---|---|---|---|---|
| 30% | 667万円 | 180万円 | 条件内 | 条件内 |
| 50% | 400万円 | 300万円 | 100万円 | 200万円 |
| 60% | 333万円 | 360万円 | 160万円 | 267万円 |
金額は1万円単位に丸めました。30%・50%・60%は確率予測ではなく、結果の変わり方を見る条件です。
年齢ではなく、どの条件が比較ラインを決めたかを見る
次の仮想3ケースは50%下落時です。
| 条件 | 金融資産 | 守る資金 | 許容損失 | 現在株式 | 比較ライン | 結果 |
|---|---|---|---|---|---|---|
| 長期資金が多い | 1,000万円 | 200万円 | 400万円 | 600万円 | 800万円 | 条件内 |
| 近い支出が大きい | 1,000万円 | 500万円 | 300万円 | 600万円 | 500万円 | 100万円超過 |
| 許容損失が小さい | 2,000万円 | 800万円 | 300万円 | 1,200万円 | 600万円 | 600万円超過 |
同じ年齢でも支出予定と許容損失で結果は変わります。米国以外の株式を足しても株式総額は減らないため、地域配分より先にこの金額を確認します。金融庁も、ライフステージ、財産、目的、リスク許容度、ポートフォリオ全体に応じた情報確認を求めています。4
まだ分からないこと
この計算は株式以外の資産価値を不変と置きます。REIT、暗号資産、外国債券などの損失も想定するなら、その額を許容損失から先に引きます。為替、税、手数料、NISA枠、年金、保険、不動産、将来収入も含みません。
60%条件はMSCIの条件付き過去実績を参考にした厳しい仮定ですが、将来の下落幅や発生確率は分かりません。守る資金と許容損失も家計ごとに設定し直す必要があります。
次に確認するポイント
金融資産、守る資金、許容損失、現在の株式額を書き、許容損失を30%、50%、60%で割ります。各結果と「金融資産−守る資金」の小さい方を、現在の株式額と比べます。
上回った場合は、どちらの条件が比較ラインを決めたかを特定します。近い支出なら守る資金の分離、損失条件なら許容額と株式総額を再確認します。生活予定や収入が変わった時も同じ式で更新します。
本稿はAIを使用して資料探索、数値整理、計算表、草稿作成を補助し、根拠と計算は出典・計算表で確認しました。特定商品の売買や一律の資産配分は勧めません。
出典
-
日本経済新聞「『オルカン一択』再検討の時」2026年8月22日。会員限定本文は根拠に使用していません。 ↩
-
MSCI「MSCI ACWI Index (USD) Factsheet」2026年7月31日基準。 ↩↩
-
三菱UFJ銀行「eMAXIS Slim 全世界株式(オール・カントリー)」2026年8月21日基準。 ↩
-
金融庁「安定的な資産形成に向けた顧客対応について」2025年4月11日。 ↩
-
日本証券業協会「投資の時間 LESSON2『資産運用とは?』」。 ↩