発表日時: 2026-08-17T16:59:19+09:00 / 最終確認: 2026-08-23T16:02:03+09:00。事実、検証結果、解釈、未確定事項を分けて記載しています。
これは公開情報を整理する教育目的の記事で、投資助言や特定銘柄の売買推奨ではありません。
対象:
こどもNISAを教育費づくりに使うか迷う保護者向け。2026年8月23日現在の成立制度と税務上の注意を確認します。個別商品の推奨や運用益の予測はしません。
この記事のポイント
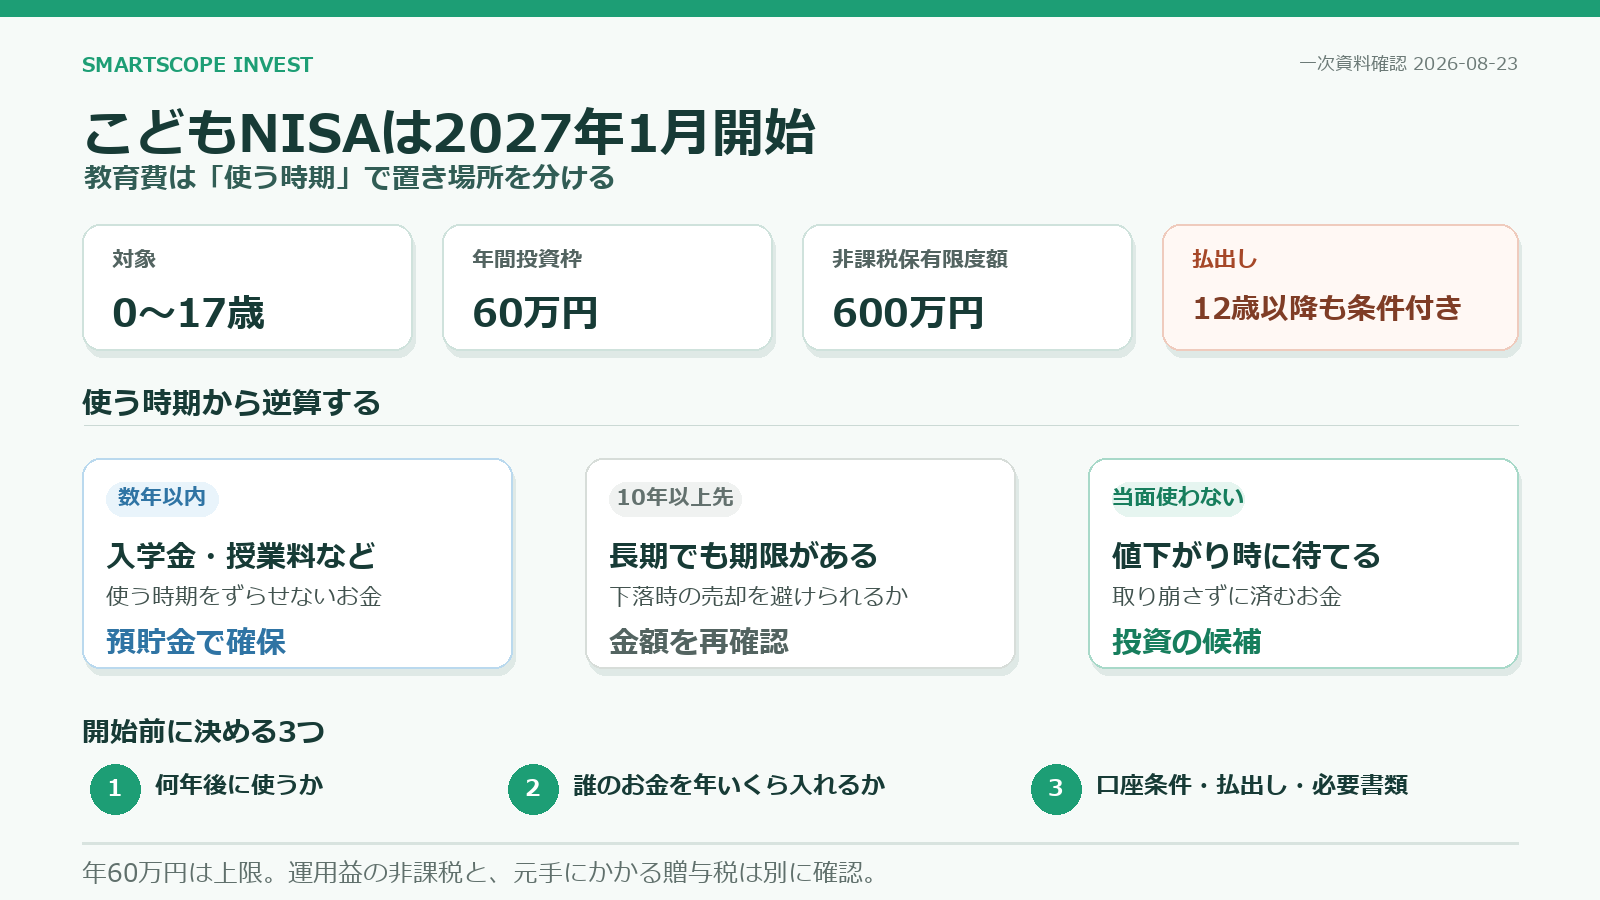
- こどもNISAは2027年1月開始です。0~17歳が対象で、年間投資枠は60万円、非課税保有限度額は600万円です。12
- 12歳以降も自由に引き出せるわけではありません。子どもの教育費・生活費という使途、本人の同意、書面の提出が必要です。13
- 先に決めるのは「何年後に使うか」「誰のお金を年いくら入れるか」「どの金融機関の手続きが合うか」の3点です。
何が起きたか
2026年度税制改正法は3月31日に参議院で可決され、法律第12号として公布されました。大和総研も2027年1月1日開始と整理しています。118
8月17日、三菱UFJ eスマート証券は口座申込を10月1日に受け付ける予定だと発表しました。これは同社の日程で、全金融機関共通ではありません。9
一次資料で確認できたこと
| 項目 | 成立した制度 | 読み違えやすい点 |
|---|---|---|
| 対象 | 0~17歳 | 親の口座ではなく子ども名義 |
| 投資枠 | 年60万円、保有限度額600万円 | 年60万円は目標額ではなく上限 |
| 商品・買付 | つみたて投資枠の対象商品を定時・定額で買付18 | 個別株や一括のスポット買付は対象外 |
| 払出し | 一定年齢以降、教育費・生活費に限り書面で申出 | 「12歳になれば自由」ではない |
| 18歳以降 | 成人向けのつみたて投資枠へ自動移行 | 非課税期間は無期限 |
払出しは、その年の3月31日時点で12歳となる年からです。2 本人の同意と子どものための使途を示す書面を、親権者などが金融機関へ提出します。3 それより前に災害や疾病などで全額を払い出すには、所轄税務署長の確認と金融機関への書面提出が必要です。28 東証マネ部も同条件を確認しています。10
また、18歳となる年の前年12月31日までに、制限違反の払出しや、災害等・出国以外の口座廃止があると、一定の譲渡所得等・配当所得に15%の税率で源泉徴収されます。損失はなかったものとされ、配当所得からも控除できません。金融機関を選ぶ際は口座廃止条件も確認します。2
投資家にとって何が変わるか
1. 使う時期で預金と投資を分ける
数年以内に必要な入学金や授業料まで投資に回すと、相場下落時にも売らざるを得ません。日本証券業協会は「日常で使う」「近く使い道が決まっている」「当面使う予定がない」に分け、前二つを預貯金、最後を投資の候補とします。6
「10年以上先だけ」という基準は、近い教育費を除くための目安にはなります。ただし、10年保有すれば元本割れしないという保証ではありません。使用時期をずらせない資金は預金で確保し、値下がり時に取り崩さずに済む額だけを候補にします。
2. 年額と資金の出どころを記録する
年60万円は月平均5万円です。児童手当は3歳未満が月1万5,000円、3歳以上高校生年代までが月1万円です。第3子の数え方には、22歳到達後最初の3月31日までの、親に経済的負担のある兄姉等も含みます。年齢順で3人目以降なら月3万円です。年額は順に18万円、12万円、36万円で、投資枠の30%、20%、60%です。手当は偶数月に2か月分ずつ、原則として受給者名義の口座へ入ります。こどもNISAへ直接入る仕組みではないため、積み立てるなら家計口座から別に定額設定します。7
親や祖父母から子どもへ資金を移す場合、NISAが非課税にするのは運用益であり、元手の贈与ではありません。暦年課税の110万円の基礎控除は、贈与者ごとではなく、子どもがその年に受けた贈与の合計に適用されます。4 相続時精算課税を選んだ贈与者からの贈与は別に確認します。また、教育費・生活費を必要な都度直接負担する場合の非課税扱いは、預金や株式・投資信託の購入に回した資金には使えません。5 暦年課税では入金日、金額、贈与者を残し、他の贈与も合算します。
3. キャンペーンより口座条件を比べる
三菱UFJ eスマート証券の発表では、子どもの口座開設に親権者名義の同社口座が必要です。取扱商品や必要書類、入出金方法は金融機関ごとに異なり得ます。短期の特典だけで決めず、親口座の要否、積立最低額、手数料、商品、払出し手続きを確認します。9
まだ分からないこと
開始日と投資枠は成立済みですが、必要書類、審査日数、商品一覧、家族からの入金方法は各社が順次公表します。10月1日の受付予定はMUFGグループの例です。
贈与税は、ほかの贈与、当事者関係、契約と管理の実態で判断が変わります。個別判断は税務署や税理士に確認します。
次に確認するポイント
まず進学予定年と預金で確保する最低額を書き、年額、資金源、年間贈与の合計を決めます。金融機関は親口座要件で候補を絞り、必要書類、商品、入出金、払出し手続きを確認します。
本稿はAIを使用して作成し、根拠と数値は出典で確認しました。特定商品の購入や一定額の投資は勧めません。
出典
-
金融庁「令和8年度税制改正の主要項目」2頁。 ↩↩↩
-
財務省「所得税法等の一部を改正する法律案要綱」。 ↩↩↩↩
-
金融庁「アクセスFSA第270号」。 ↩↩
-
国税庁「No.4405 贈与税がかからない場合」。 ↩
-
日本証券業協会「投資の時間 LESSON2『資産運用とは?』」。 ↩
-
大和総研「2027年1月開始『こどもNISA』の概要」2026年5月26日。 ↩↩↩
-
三菱UFJ eスマート証券「口座申込受付を10月1日より開始予定」2026年8月17日。 ↩↩
-
東証マネ部!「2027年1月スタート予定の『こどもNISA』」2026年6月14日。 ↩